Mais uma polémica sobre comissões bancárias reacende o debate sobre transparência e fiscalização, depois de o banco reconhecer uma falha no Internet Banking e anunciar a devolução dos valores cobrados incorretamente.
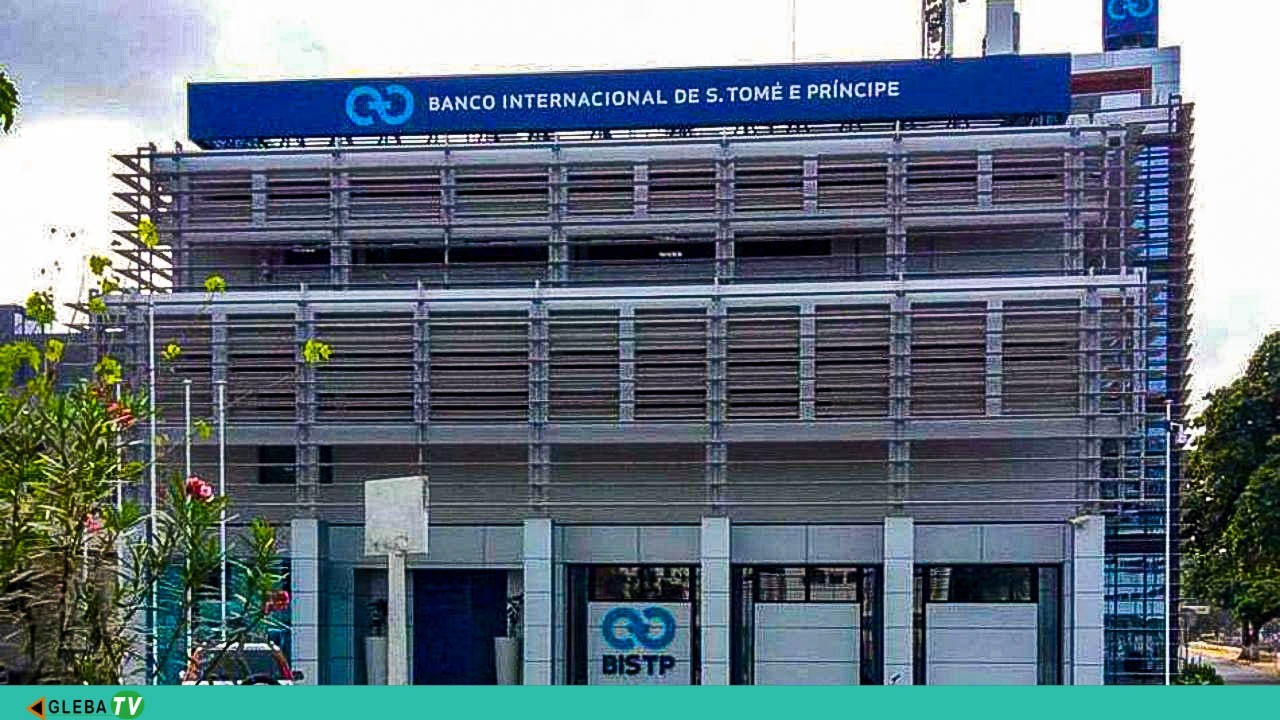
O Banco Internacional de São Tomé e Príncipe (BISTP) está no centro de uma nova polémica depois de vários clientes terem manifestado preocupação com cobranças associadas ao serviço de Internet Banking. Num comunicado divulgado nas suas redes sociais, o banco atribuiu a situação a um erro, anunciou a devolução dos montantes cobrados incorretamente e informou que a cobrança seria posteriormente efetuada de forma correta, incluindo os impostos aplicáveis.
O episódio está a gerar perguntas entre os clientes: que valor foi debitado, quantas pessoas foram afetadas e o que falhou no processo de cobrança?
A situação ganha uma dimensão adicional porque o Estado santomense é o maior acionista individual do BISTP, com uma participação de 48% do capital. A Caixa Geral de Depósitos detém 27% e o Banco Angolano de Investimentos tem os restantes 25%, segundo a estrutura acionista publicada pelo próprio banco.
A participação pública não significa que o Estado detenha sozinho a maioria do capital, nem demonstra que tenha responsabilidade direta pelo erro. Mas torna legítima a exigência de transparência sobre o funcionamento de uma instituição financeira com esta importância no país.
O que aconteceu com as cobranças?
Segundo o comunicado do BISTP, a cobrança incorreta resultou de um erro. O banco anunciou que devolveria os valores debitados indevidamente e que faria posteriormente a cobrança correta.
Até ao momento, porém, faltam elementos fundamentais para medir a dimensão do incidente: o número de clientes afetados, o montante total envolvido, a natureza exata da falha e a confirmação de que todas as devoluções foram concluídas.
Também é importante distinguir o valor de uma comissão bancária da cobrança de um imposto legalmente aplicável. Para esclarecer o caso, é necessário conhecer a operação concreta, a tarifa prevista no preçário e o cálculo utilizado no débito original.
A VISTE Notícias considera estas informações essenciais para que os clientes possam verificar se os valores cobrados e devolvidos correspondem ao que aconteceu nas suas contas.
O que diz o preçário do BISTP para 2026?
O preçário publicado pelo BISTP para 2026 prevê uma anuidade de 110 dobras, acrescida de IVA de 15%, para o serviço de Internet Banking. O documento apresenta também as transferências efetuadas através desse canal como gratuitas.
Esta distinção é importante: uma anuidade pelo acesso ao serviço não é a mesma coisa que uma comissão por transferência bancária.
Por isso, não basta observar que houve uma cobrança incorreta para concluir que todas as tarifas do banco são indevidas ou excessivas. É necessário identificar a operação afetada e confrontá-la com o preçário em vigor.
O banco deve esclarecer qual foi a cobrança realizada por erro, qual era o valor correto e como garantirá que os clientes não ficam prejudicados durante o processo de devolução e nova cobrança.
Uma polémica que já tem antecedentes
A contestação das comissões bancárias em São Tomé e Príncipe não começou com o incidente atual.
Em fevereiro de 2016, centenas de clientes contestaram taxas e comissões do BISTP através de uma petição. Na altura, a então governadora do Banco Central, Maria do Carmo Trovoada, confirmou publicamente que o regulador tinha recebido a reclamação e manifestou preocupação com os valores cobrados.
A responsável defendeu que as comissões bancárias deveriam respeitar princípios de razoabilidade, proporcionalidade e adequação à realidade económica e social do país.
No mesmo período, a cobrança de uma comissão de cinco mil dobras antigas por operação na rede de caixas automáticas Dobra 24 também foi alvo de contestação. O Banco Central anunciou medidas para impedir essa cobrança e, em fevereiro de 2016, emitiu uma norma que tornou gratuitos determinados serviços bancários.
Estes episódios mostram que o custo dos serviços bancários e a proteção dos clientes já eram motivo de debate há uma década. Não provam, contudo, que o erro atual tenha a mesma origem ou constitua uma violação das regras em vigor.
Qual é o papel do Banco Central?
O Banco Central de São Tomé e Príncipe disponibiliza um mecanismo de reclamações e denúncias para clientes de instituições financeiras supervisionadas.
De acordo com as informações oficiais do regulador, as reclamações podem ser apresentadas no balcão da instituição, através de carta ou pelo formulário disponível no seu portal. A instituição financeira deve responder ao interessado no prazo de sete dias úteis, contado a partir da receção da reclamação.
Quando o cliente não obtém resposta ou considera que a situação não foi resolvida satisfatoriamente, pode recorrer ao Banco Central.
Perante o incidente atual, importa esclarecer se o regulador foi informado, se está a acompanhar a situação e se considera necessário verificar o cumprimento do preçário e os procedimentos de devolução.
Um problema que ultrapassa uma cobrança
O BISTP tem um papel relevante no sistema financeiro santomense. Num relatório de 2025, o Fundo Monetário Internacional descreveu o setor bancário do país como concentrado e sujeito a custos operacionais elevados, apontando também para dificuldades no acesso ao crédito.
Este contexto não demonstra que as comissões específicas do BISTP sejam excessivas, mas ajuda a compreender por que razão a transparência dos encargos bancários é importante para famílias e empresas.
Também não existe, com os dados analisados até agora, uma comparação homogénea que permita afirmar que as tarifas do BISTP são superiores às praticadas em Portugal ou noutros países lusófonos. Uma conclusão desse tipo exigiria comparar serviços equivalentes, incluindo os impostos e as condições de cada conta.
A questão imediata é mais concreta: os clientes precisam de saber quanto dinheiro foi debitado por erro, quanto será devolvido, qual é o valor correto e que garantias existem de que a situação não se repetirá.
As perguntas que continuam sem resposta
O anúncio de devolução dos valores é um passo relevante, mas não esclarece por si só a dimensão do problema. Permanecem perguntas sobre o número de clientes afetados, o montante total envolvido, a origem da falha e as medidas adotadas para impedir a sua repetição.
A participação de 48% do Estado no capital do banco torna a transparência uma questão de interesse público, mas não deve ser confundida com prova de responsabilidade governamental direta pelo erro.
FONTE: Diogo SimãoJornalista / Jornal VISTE?